看護師の働き方

カスハラ対策が義務になった。職員を守ることと、認知症の方の尊厳を両立するには

介護事業者にもカスハラ対策が義務になりました。職員を守る仕組みは必要です。一方で、認知症の症状による行動を一律に「ハラスメント」と呼んでよいのか。特養の看護師として、両方を手放さない考え方を探ります。
施設看護

2027年度介護報酬改定はまだ決まっていない。現場の私が5つの視点(案)を読む

2027年度介護報酬改定に向けて「基本的な視点(案)」が示されました。まだ決定ではないこの段階で、特養で働く看護師として、人員配置の柔軟化や介護助手の議論をどう読むか、何を見落としたくないかを考えます。
お金と将来への備え

電気代の上昇。11月の請求書の前に、私が家計で見直すこと

11月分の電気料金や食品の値上げを前に、節約と積立のどちらを優先するか迷っていませんか。請求額の読み方、固定費、生活防衛資金、積立額を見直す順番を整理します。食事や健康まで削りすぎず、今日の暮らしと将来への備えを両立させるための記事です。
お金と将来への備え

こどもNISAは、枠を埋める前に「誰の、いつのお金か」を決めたい

2027年に始まる予定のこどもNISA。非課税の枠を使うかどうかより先に、そのお金が誰のもので、いつ何に使うのかを整理したい。制度の仕組み、仮の積立シミュレーション、親の家計との順番から、静かに考えた記事です。
お金と将来への備え

フルインベストは、備えを分けてから考えたい

「現金を持つのはもったいない」「余ったお金はすべて投資へ」という考え方に、迷ったことはありませんか。フルインベストを否定せず、その前に生活防衛資金と近く使うお金を分けておく意味を、仮の数字も使って整理します。
お金と将来への備え

生活防衛資金は「何か月分」より「何に備えるか」で考えたい

生活防衛資金は「生活費の何か月分」で決めてよいのでしょうか。収入の安定性や住居費、近く使う教育費などによって、必要な現金は変わります。数字の目安に頼りすぎず、自分の家計が何に備えたいのかから考える記事です。
お金と将来への備え

値上げの時期こそ、我慢だけで家計を守ろうとしない

食品や日用品、光熱費の値上げが重なると、まず食費を削りたくなるかもしれません。でも、我慢を続ける家計は長く持たないこともあります。固定費、契約、使途不明金、買い方の順に整え、暮らしと将来への備えを両立させる考え方をまとめました。
施設看護

高齢者ケアは「長生き」だけを目標にしない――本人にとって意味のある支援を手厚くするために

高齢者ケアで大切なのは、医療や処置を増やすことだけではありません。本人の意思、苦痛、回復の見込み、生活の質を丁寧に見ながら、「その人にとって意味のある支援」を考えます。
お金と将来への備え

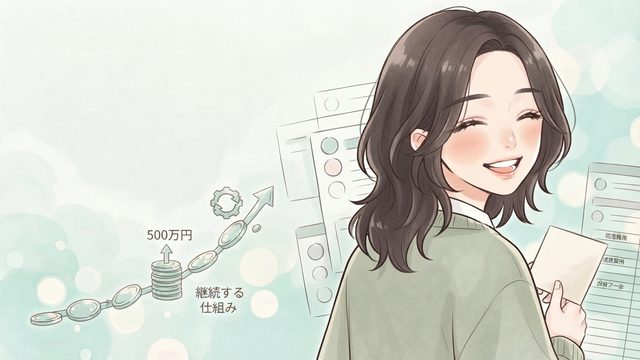
とりあえず500万円貯めよう。複利がお金を働かせ始めると感じる節目

複利は、利益にも利益が重なる仕組みです。資産500万円を一つの目安に、固定費を見直して安定した積立を続ける意味を考えます。日々の我慢より、続く仕組みを整えることが資産形成の土台になります。
お金と将来への備え

私はNISAだけでいい。iDeCoを選ばずフルインベストを続ける理由

私は、生活防衛資金を確保したうえで余裕資金をNISAで運用するフルインベストを選んでいます。iDeCoの節税効果は理解しつつも、長期間の資金拘束と制度変更時に動けない点から、今はNISAだけで十分だと考える理由を書きます。