投資を始めたばかりの頃は、複利と聞いても実感がわきにくいかもしれません。
毎月積み立てているのに、増えているのはほとんど自分が入れたお金に見える。少し相場が下がれば、それまでの含み益が消えたように感じる。そんな時期は、長期投資をしていれば誰にでもあるのではないでしょうか。
私は、資産形成を始めるなら、とりあえず500万円を目標にしてみるのがよいと思います。
500万円は、人生が上がりになる金額ではありません。老後の不安がなくなる金額でも、仕事を辞められる金額でもないでしょう。
それでも、500万円に近づく頃には、自分が積み立てたお金だけでなく、資産そのものが将来の金額を左右していると感じやすくなります。
私が言いたいのは、資産500万円は、複利が初めて始まる壁ではなく、これまで積み上げたお金が働く感覚をつかみやすくなる最初の節目だということです。
複利とは、利益にも利益が重なること
複利とは、元本だけでなく、運用で得られた利益にも次の利益がつく仕組みです。
たとえば100万円を運用して利益が出たとき、その利益を使わず運用の中に残せば、次は100万円より少し大きくなった金額に対して運用の結果が出ます。さらに利益が残れば、その次はまた少し大きくなった元本が動くことになります。
単利が「最初に入れた元本」にだけ利益がつく考え方だとすれば、複利は「元本と、そこまでに積み上がった利益」の両方に利益が重なる考え方です。
金融庁も、元本に利子を加えて運用すると、その利子にも利子がつくことを複利と説明しています。そして、複利の効果は、運用期間が長いほど大きくなりやすいとされています。
ただし、投資信託や株式の運用では、預金のように決まった利息が毎年つくわけではありません。
相場が上がる年もあれば、下がる年もあります。含み益が増えることもあれば、含み損になることもあります。複利は、毎年決まった割合で資産が増える約束ではありません。
ここは、投資を始める前に忘れたくない点です。
500万円で複利を感じやすくなる理由
複利の仕組み自体は、少額からでも働いています。
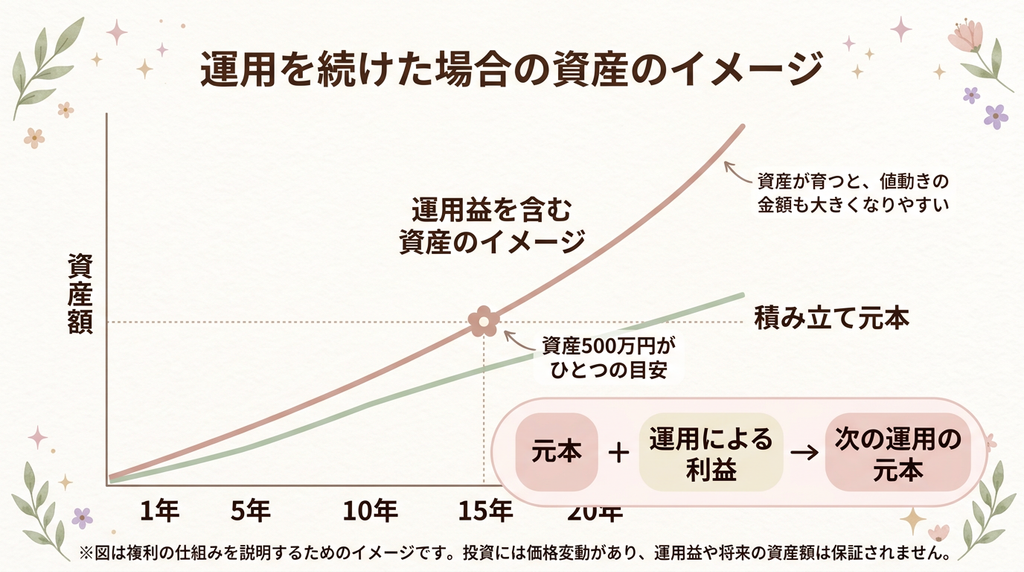
資産が10万円でも、100万円でも、運用益を再投資していれば複利の考え方は始まっています。ただ、資産が小さいうちは、資産の値動きより自分の積立額のほうが大きく見えやすいのです。
たとえば、毎月3万円を積み立てるなら、年間の入金額は36万円です。
資産100万円に対して、仮に年5%の運用結果が出た場合、単純計算で年間5万円ほどの増減になります。実際の市場は毎年5%ずつ増えるわけではありませんが、自分で入れた36万円に比べると、運用による変化はまだ小さく感じるかもしれません。
一方、資産が500万円になると、同じ年5%の変動でも単純計算で25万円ほどになります。年7%なら35万円ほどです。
年間36万円を積み立てる人であれば、資産の運用による増減が、自分の年間積立額に近い水準になることがあります。
もちろん、これは利益の見込みを示すものではありません。年5%や年7%を前提にすれば必ず増える、という話でもありません。下落する年には、同じように数十万円単位で評価額が減る可能性があります。
それでも、含み益を含めて資産500万円に達した頃には、「自分が入れたお金」だけでなく、「すでに持っている資産の動き」も将来に影響していると感じやすくなります。
私は、その感覚を持てることが、積立投資を続けるうえで大きいと思います。
最初の500万円は、入金力でつくる
資産500万円のうち、すべてを自分の入金だけでつくる必要はありません。
積立を続けるなかで得られた含み益も含めて、評価額が500万円に到達すればよいのです。値動きがある以上、到達した後に500万円を下回ることもあります。それでも、資産形成の進み具合を確認する一つの目安にはなるでしょう。
最初の資産づくりでは、投資先のわずかな違いを追いかけることより、安定して積み立てられるお金をつくることが重要になります。
ここで大切になるのが、入金力です。
入金力というと、収入を大きく増やすことを想像するかもしれません。しかし、家計を整え、毎月の積立を続けられる余白をつくることも、十分に入金力です。
私は、特に固定費の見直しを大切にしたいと思います。
固定費とは、通信費、保険料、使っていないサブスクリプション、住居費、車に関する費用など、毎月ある程度決まって出ていく支出のことです。すべてを削るべきだとは思いません。生活に必要な保障や、満足度の高いサービスまでやめる必要はないでしょう。
ただ、一度内容を確認し、自分に合わない契約を見直せば、その効果は翌月以降も続きます。
月3,000円の固定費を下げられれば、年間では3万6,000円です。月5,000円なら年間6万円になります。しかも、毎月「今日は我慢しよう」と考え続けなくても、仕組みとして家計に残るお金が増えます。
毎回の我慢より、続く仕組みをつくりたい
節約と聞くと、食費を削る、買いたいものを我慢する、外出を減らすといったことを思い浮かべる人も多いと思います。
もちろん、使い方を見直すこと自体は悪いことではありません。ただ、毎日の小さな我慢ばかりで家計を整えようとすると、気持ちが疲れてしまうことがあります。
疲れた結果、「もういい」と反動で使ってしまうなら、その節約は長続きしにくいでしょう。
私は、毎回メンタルを傷つける節約よりも、一度決めれば自動で効き続ける固定費の見直しを優先したいです。
不要な契約を解約する。料金プランを自分の使い方に合わせる。内容を理解しないまま払い続けている保険やサービスがないか確認する。
こうした見直しは、最初は手間がかかります。でも、見直した後は、毎月の判断回数を増やさずに家計の余白をつくれます。
その余白を生活防衛資金として貯めるのか、NISAで積み立てるのかは、それぞれの家計や目標によって変わります。投資に回す場合も、生活に必要なお金を確保したうえでの余裕資金で行うことが前提です。
一定額を定期的に積み立てる方法は、購入する時期を分けることで価格変動の影響を平準化する考え方の一つです。ただし、損失を防ぐ仕組みではなく、元本割れする可能性はあります。J-フレック+1
500万円の先でも、積立を続けられる家計へ
資産500万円を達成すること自体に、大きな意味があるわけではありません。
大切なのは、500万円に到達するまでの過程で、家計の土台ができていることだと私は考えます。
固定費を見直し、必要な生活費を把握し、無理のない積立額を設定する。相場が下がっても、日々の暮らしが苦しくならない。急な出費があっても、投資をすぐに取り崩さずに済むように備える。
そうした形で積立を続けられているなら、500万円に届いた後も、基本的には同じ仕組みを続けていけるはずです。
資産が500万円に近づけば、運用による増減は今までより大きく感じるようになります。上がることもあれば、下がることもあるでしょう。
積立を長く続けていれば、相場の状況によっては含み益が積み上がり、下落があっても、すぐに投資元本を割らない時期はあるかもしれません。けれど、それを前提にしてはいけないと思います。大きな下落が来れば、含み益が減ることも、元本を下回ることもあり得ます。
私が固定費の見直しを大切にしたいのは、相場が下がったときにも慌てて売らずに済む家計をつくるためです。毎月の積立額を無理なく続けられることは、上がる相場で投資額を増やすことより、長い目で見れば心強い土台になるように感じます。
そこで慌てずにいられるかどうかは、投資の知識だけでは決まりません。
生活を守れる家計があるか。積立が苦痛ではなく、仕組みになっているか。そのほうが、長い資産形成では重要だと思います。
とりあえず500万円を目指す。
これは、500万円に届けば終わりという話ではありません。固定費を整え、安定して積み立てられる暮らしをつくりながら、複利という仕組みを自分の資産の中で少しずつ実感していくための、最初の通過点です。
私は、相場が上がっているときだけ続けられる投資にはしたくありません。
日々の我慢で自分を追い込みすぎず、家計の仕組みを整えながら、長く市場に居続けられる形を選びたいと思います。
注意書き
投資判断は、ご自身の資産状況、収入、生活費、将来の支出、リスク許容度などを踏まえて行ってください。投資には元本割れの可能性があります。本文は特定の商品や投資行動を勧めるものではありません。
コメント