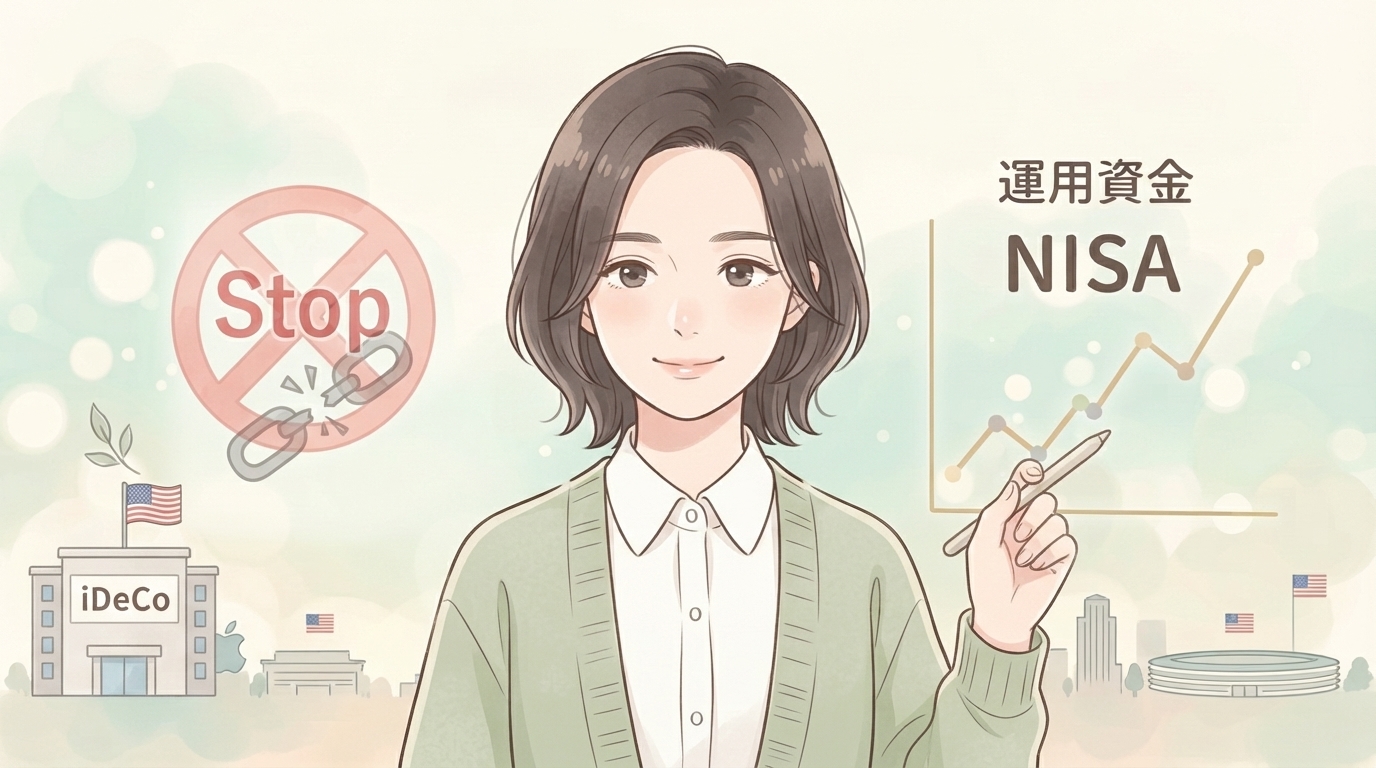
NISAを始めると、次に出てくる話はiDeCoです。
「節税になる」「NISAと一緒に使ったほうが効率的」「老後資金ならiDeCoが有利」。そんな言葉を見聞きすると、iDeCoを使っていない自分は何か取りこぼしているように感じることもあるかもしれません。
私も、iDeCoの仕組みやメリットを知らないわけではありません。
掛金が所得控除の対象になること。運用中の利益に課税されないこと。老後資金を意識して積み立てる制度として、役に立つ人がいることも理解しています。
それでも私は、今のところiDeCoをしていません。
私はNISAだけで十分だと感じています。
理由は単純です。iDeCoは資金拘束が強く、制度が変わったときにも、自分でお金を動かして逃げることが難しいからです。
私が言いたいのは、節税効果が大きい制度であっても、長く自由を失うなら、私にはNISAより優先度が上がらないということです。
私が選んでいるのはフルインベスト
私は、生活に必要なお金まで投資に回すつもりはありません。
毎月の生活費や急な出費に備える現金、近いうちに使うと決まっているお金は、投資とは分けて考えています。これらは、株価が下がっているときにも取り崩さずに済むよう、すぐに使える場所に置いておく資金です。
一方で、当面使う予定がない余裕資金は、できるだけ投資に回したいと考えています。
私はこれを、フルインベストメントの考え方として選んでいます。
現金をゼロにすることではありません。必要な現金の役割をはっきりさせ、その役割を超えて余っている資金は、長期で働かせるという考え方です。
預金は、金額が減らず、いつでも使える安心があります。
ただ、物価が上がれば、同じ金額で買えるものは変わります。日本銀行は消費者物価の前年比上昇率2%を「物価安定の目標」として掲げています。物価が毎年同じ割合で上がるとは限りませんが、現金の数字が変わらなくても、その実質的な価値まで保たれるわけではありません。
だから私は、使い道の決まっていない現金を積み上げ続けるより、余裕資金は市場に置いて長く働いてもらいたいと思っています。
ここでいうフルインベストメントとは、生活防衛資金や近いうちに使う予定のお金を除き、当面使わない余裕資金をできるだけ投資に回す考え方です。
本来、フルインベストメントは、ファンドなどが現金を極力持たず、有価証券の組入比率を高く保つ運用を指す言葉です。
私は、手元資金をゼロにする意味では使っていません。生活を守る現金は別に確保したうえで、投資してよいお金を預金で眠らせない、という自分の運用方針として使っています。
NISAは自由度を残してくれる
新NISAは、投資による利益が非課税になる制度です。
つみたて投資枠と成長投資枠を合わせて年間最大360万円、生涯の非課税保有限度額は1,800万円です。そのうち成長投資枠だけで使えるのは1,200万円までとされています。
もちろん、この枠を急いで埋めるべきだと言いたいわけではありません。
NISAは、余裕資金を投資に回すための器です。生活費を削ったり、近いうちに必要になる資金まで投じたりして使う制度ではないと思います。
ただ、私にとってNISAの大きな良さは、必要になれば売却して現金化できることです。
売るべきかどうかは、そのときの相場や家計の状況を見ながら判断する必要があります。それでも、制度の中に資産を置きながら、自分で取り崩す選択肢を残せる。この自由度は大きいと感じます。
株式や投資信託には元本割れの可能性があります。金融庁も、投資にはリスクがある一方で、長期・積立・分散を組み合わせることが、安定的な資産形成を目指す方法の一つだと案内しています。
私は、相場の底や天井を当てるよりも、低コストの投資信託を中心に、長期・積立・分散で持ち続けるほうを選びたいです。
そして、余裕資金はできるだけNISAへ置く。これが、今の私には最も納得できる形です。
iDeCoの「引き出せない」が私には重い
iDeCoは、老後資金づくりを目的とした制度です。
加入後に積み立てた資産は、原則として60歳になるまで引き出せません。途中で掛金の拠出を止めたり、金額を変更したりできる場合はあっても、積み立てたお金自体を自由に取り出すことはできません。
ここは、iDeCoの強みでもあり、私にとっては大きな弱みでもあります。
強制的に老後資金を確保できるからこそ、途中で使ってしまう不安がある人には合うでしょう。節税をきっかけに、将来のための資産を積み立てやすくなる面もあります。
ただ、私は「必要になっても動かせないお金」が増えることに、どうしても慎重になります。
人生には、予定外のことがあります。
働き方が変わることもある。住まいや車など、大きな支出が必要になることもある。家計の優先順位が、今と同じまま何十年も続くとは限りません。
そのとき、NISAなら売却するか、持ち続けるかを自分で選べます。
一方でiDeCoは、資金を拘束した時点で、その選択肢が大きく狭まります。
老後にしか使わないと確信できる資金なら、iDeCoは合理的な制度かもしれません。けれど私は、その確信を持てないうちは、資金の自由度を手放したくありません。
制度が変わっても、私は逃げられない
iDeCoを選ばないもう一つの理由は、制度の変更です。
iDeCoは、税制や拠出限度額、受け取り方に関する扱いなど、制度に支えられた商品です。たとえば2026年12月施行の制度改正により、2027年1月の引落分から、会社員・公務員などの第2号被保険者については、企業年金等との合算で月額6万2,000円を上限とする拠出限度額の見直しが予定されています。
制度が改善される変更もあります
一方で、長い年月の間には、自分にとって都合のよい制度がずっと続くとは限りません。税制や受給時の扱い、他制度との関係が変わる可能性を、私は完全には無視できません。
実際に、iDeCoを年金として受け取る場合は公的年金等控除、一時金として受け取る場合は退職所得控除の対象になります。受け取り方や他の退職給付との関係によって、税金の考え方は変わります。
これはiDeCoが悪い制度だと言いたいのではありません。
ただ、資金を長く引き出せない制度に入れたあとで、制度の細かな条件や税制が変わっても、私はその資金をNISAのように売却して別の場所へ移すことができません。
制度改正が自分にとって不利に感じられたとき、「それなら売って現金に戻す」「別の商品に移す」という選択が取りにくい。この点が、私には大きな不安です。
私は、節税の大きさだけでなく、制度から離れる自由も資産形成では大切だと思っています。
NISAだけで十分だと感じる理由
NISAにも、制度変更の可能性がないとは言えません。
投資信託にも、株価の下落や為替の変動といったリスクがあります。NISAであれば必ず資産が増えるわけでもありません。
それでも、私にはNISAのほうが合っています。
非課税で運用できること。低コストの投資信託を積み立てられること。必要になれば売却して資金を動かせること。そして、制度の変更に納得できないときも、資産そのものを自分で管理し直せること。
この自由度が、私には安心につながっています。
iDeCoを選ぶ人を否定したいわけではありません。
老後まで使わない資金が明確で、所得控除の効果を重視したい人にとっては、iDeCoは有力な選択肢になるでしょう。強制力があるからこそ続けられる人もいるはずです。
ただ、私はNISAだけで十分です。
生活防衛資金を確保し、近い将来に使うお金は現金で持つ。そのうえで、余裕資金はNISAで長期・積立・分散を基本に運用する。
私は、このシンプルな形を続けたいと思います。
資産形成では、制度をたくさん使うことが正解ではないはずです。
自分が理解できること。必要になったときに動かせること。下落相場や制度変更があっても、納得して続けられること。
私は、その条件を満たすNISAに余裕資金を集め、フルインベストを続けていきます。
注意書き
投資判断は、本人の資産状況、収入、生活費、近い将来の支出予定、リスク許容度などに応じて行ってください。投資には元本割れの可能性があります。本文は筆者がNISAとiDeCoをどう考えているかをまとめたものであり、特定の投資行動や制度の利用・不利用を勧めるものではありません。
コメント