「全部投資したほうが効率的」と聞いて
投資の話をしていると、「フルインベスト」という言葉を目にすることがあります。
手元の現金をできるだけ少なくして、資産のほとんどを株式などに投資する考え方です。「現金で置いておくのはもったいない」「早く投資したほうが時間を味方にできる」という声も聞きます。
たしかに、その考え方には筋が通っている部分があります。それでも私は、フルインベストを考える前に、まず備えを分けておきたいと思っています。
私が言いたいのは、フルインベストそのものが良いか悪いかではありません。「何を投資に回し、何を回さないか」の境目を、先に決めておくことです。
生活防衛資金や近く使うお金まで削って投資額を増やす考え方には、私は乗れません。
フルインベストには二つの意味がある
フルインベストという言葉には、決まった定義があるわけではありません。人によって、意味が少しずつ違うように感じます。
一つは、生活防衛資金を現金で確保し、そのうえで残りの余裕資金をすべて投資に回す考え方です。生活防衛資金とは、病気や収入の減少など、急な出費に備えて持っておく現金のことです。
もう一つは、そうした備えもほとんど持たずに、手元のお金を投資に回す考え方です。
同じ言葉でも、この二つは中身がまったく違います。前者は備えを分けたうえでの選択で、後者は備えそのものを投資に置き換えている状態だと私は考えています。
フルインベストの話を聞いたときは、どちらの意味なのかを確かめたいところです。
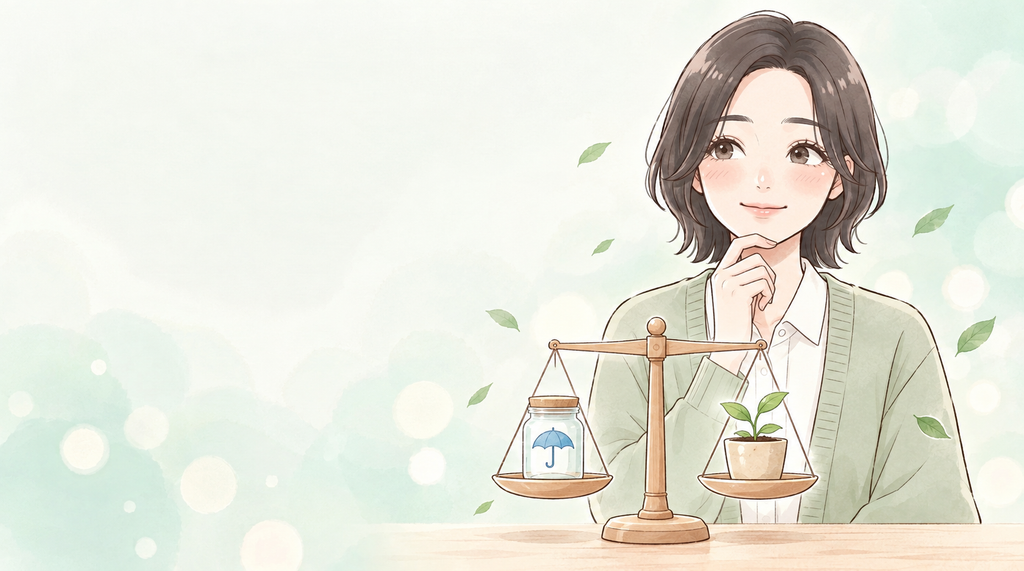
そう考える理由
フルインベストを選ぶ理由には、納得できる部分もあります。
長い期間で見ると、株式は現金より成長が期待できると考えられています。物価が上がる局面では、現金の価値は少しずつ目減りしていく可能性もあります。いつ買うかを迷わずに済むという点も、続けやすさにつながるでしょう。
ただし、過去の実績と将来の結果は同じではありません。投資には元本割れの可能性があり、相場がいつ、どのくらい下がるかを前もって知ることはできません。
私が気になるのは、相場が下がる時期と、お金が必要になる時期が重なったときです。
急な出費や収入の減少は、相場の都合を待ってくれません。手元に現金がなければ、値下がりしているときでも投資を売って生活費に充てる必要が出てきます。
本来なら時間をかけて回復を待てたかもしれない資産を、いちばん望まないタイミングで手放すことになるかもしれません。
仮の数字で考えてみる
ここからの数字は、すべて仮定です。実際の相場の予測でも、私自身の資産でもありません。
仮に、資産が300万円ある家計を考えます。
一つ目は、すべてを株式に投資しているケース。二つ目は、生活防衛資金と近く使う予定のお金として100万円を現金で持ち、残りの200万円を投資しているケースです。
ここで、仮に株式の価格が3割下がったとします。
一つ目のケースでは、資産は210万円になります。このときに急な出費が必要になれば、値下がりした株式を売ることになります。
二つ目のケースでは、投資部分は140万円になりますが、現金の100万円はそのまま残っています。急な出費は現金から払えるので、投資を売らずに済む可能性が高くなります。
もちろん、相場が上がり続けた場合は、一つ目のケースのほうが資産は大きくなるでしょう。この計算は、どちらが得かを示すためのものではありません。
伝えたいのは、備えがあるかどうかで、下がったときに選べる行動が変わるということです。
見落としたくない例外
フルインベストが向いている人もいると思います。
収入が安定している人、近いうちに大きな支出の予定がない人、値下がりしても落ち着いて生活を続けられる人。そうした条件がそろっていれば、備えを小さめにして投資の比率を高くすることにも合理性があるでしょう。
一方で、近いうちに教育費や住まいの修繕、車の買い替えなど、まとまった支出が見えている場合は事情が変わります。数年以内に使うお金は、増やすことよりも、必要なときに使えることを優先したいと私は考えています。
また、数字の上では耐えられるはずでも、実際に資産が大きく減ったときに冷静でいられるかは、経験してみないと分からない部分もあります。
不安から投資そのものをやめてしまうなら、それは長期・積立の考え方から離れてしまうことになるかもしれません。
現金を多めに持つ人を、知識が足りないとは思いません。その人なりの事情や、守りたいものがあるはずです。
私が守りたい順番
私が大切にしたいのは、投資の比率の高さではなく、順番です。
生活に必要なお金を確保する。近く使う予定のお金を分ける。急な出費への備えを残す。そのうえで、残った余裕資金をどう投資するかを考える。
この順番を守ったうえでのフルインベストなら、私も理解できます。
投資を長く続けるために、現金を持つ。それは遠回りではなく、続けるための土台だと感じています。
「現金はもったいない」という言葉に押されて、備えまで投資に回すことには、慣れたくありません。
注意書き
投資判断は、ご自身の資産状況、収入、生活費、将来の支出、リスク許容度などに応じて行ってください。投資には元本割れの可能性があります。本文は、特定の投資行動や金融商品・銘柄の購入、売却を勧めるものではありません。
コメント