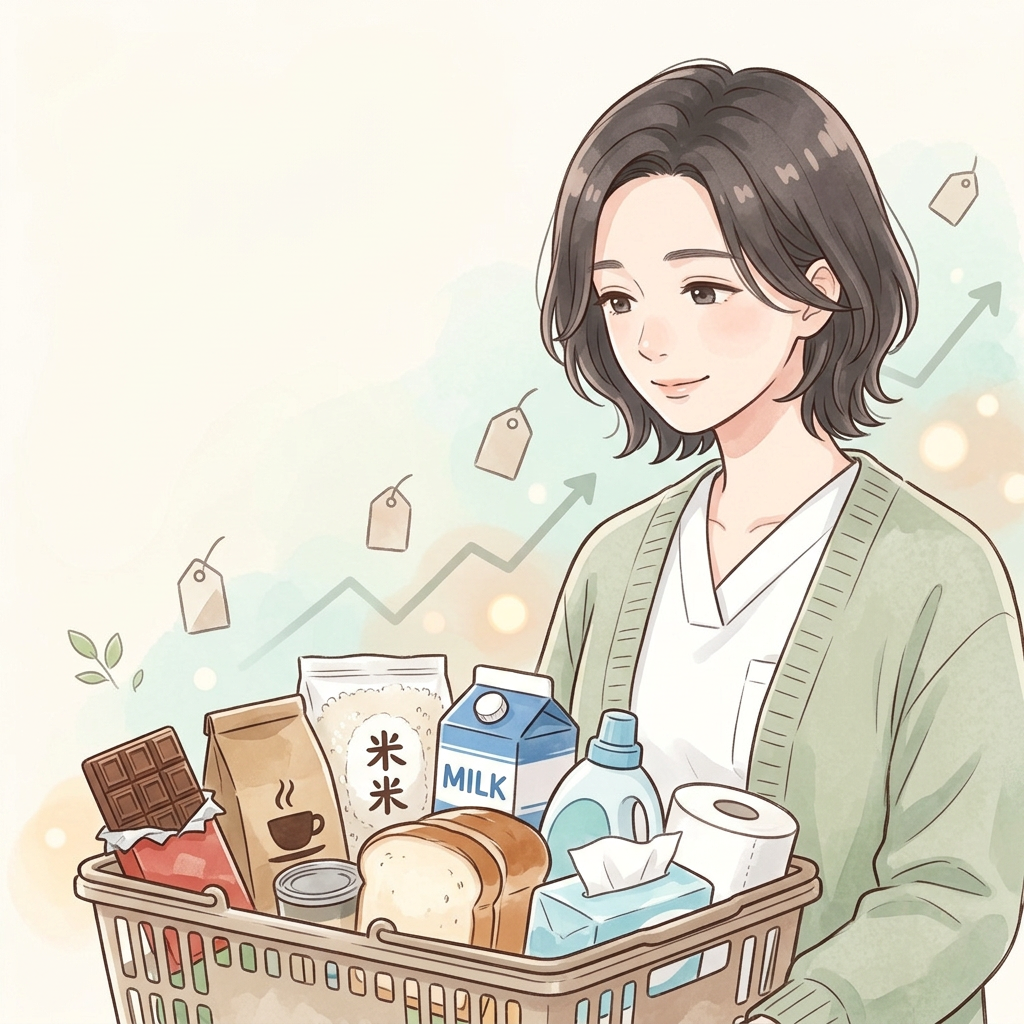
スーパーで買い物をしていて、「前はこのくらいだったのに」と思うことが増えました。
特に感じるのは、お菓子や飲み物の値段です。チョコレートは、以前と同じ感覚で手に取ると少し迷う価格になりました。コーヒー、米、パン、冷凍食品、調味料なども、気づけば家計にじわじわ効いています。
値札だけではありません。
洗剤、トイレットペーパー、ティッシュ、台所用の消耗品。ひとつひとつは大きな出費でなくても、毎月買うものが少しずつ上がれば、家計全体では無視できません。
私は、インフレそのものを悪いものだとは思っていません。
物の値段が上がることは、経済が動くうえで必要な面もあるでしょう。ただ、今の苦しさは、物価だけが先に進み、給与がそれに十分追いついていないことにあるのではないかと感じています。
だから私は、生活を極端に切り詰めることではなく、これからの値上がりにも耐えられる家計を作ることを考えたいと思っています。
チョコレートだけではない、家計に響く値上がり
チョコレートの値上がりは、物価高を実感しやすい例のひとつです。
原材料であるカカオの価格変動、円安、輸送費、人件費、包装資材など、さまざまな要因が重なります。消費者から見ると、小さな板チョコやお菓子が高くなったように見えるだけです。でも、その背景には海外の原材料価格や為替の影響もあります。
総務省の消費者物価指数でも、食料や日用品の上昇は続いています。2026年8月には、菓子類が前年同月比で5.0%上昇し、ポテトチップスは10.6%上昇しました。家事用消耗品は前年比10.1%上昇しており、食品だけでなく、洗剤や紙製品など日々の暮らしに必要な品目の負担も重くなっています。stat+1
日常で値上がりを感じやすいものには、たとえば次のようなものがあります。
- チョコレート、菓子類、アイスなどの嗜好品
- コーヒー、ココア、飲料
- 米、パン、麺類、冷凍食品、弁当などの食料品
- 魚、肉、卵、野菜など、天候や供給の影響を受けやすい食品
- 洗剤、ティッシュ、トイレットペーパー、ラップなどの日用品
- 電気、ガス、水道など、毎日の生活に欠かせない固定的な支出
- 外食、テイクアウト、クリーニング、修理代などのサービス料金
チョコレートは「なくても困らないもの」と言われるかもしれません。たしかに、家計の事情によって優先順位を考える必要はあります。
それでも、好きなものを少し買うことまで罪悪感につながる暮らしには、私は少し違和感があります。
家計管理は、我慢の量を競うものではないはずです。
インフレは必要でも、暮らしが苦しくてよいわけではない
私は、物価がまったく上がらない状態が理想だとは思っていません。
企業が原材料費や人件費を価格に反映できなければ、働く人の賃金を上げることも難しくなります。物価が上がり、利益が生まれ、その一部が給与として働く人に返る。そうした循環が続くなら、インフレには意味があると私は考えています。
ただし、現実には物価上昇の体感と給与の伸びが一致しない時期があります。
賃上げの動きは広がっている一方、家計が実感する「買える量」がすぐ増えるとは限りません。実質賃金は、給与の額面ではなく、物価を踏まえた購買力を見る考え方です。名目上の給与が上がっていても、物価の伸びがそれを上回れば、暮らしは楽になりにくいでしょう。dlri+1
「物が高い」と感じるのは、気のせいではありません。
一方で、私は今をずっと続く異常な状態だと決めつけたくもありません。給与が追いつくまでには時間がかかるのかもしれない。そう思いながら、家計が先に折れないように備えることが大切だと感じます。
見直すのは固定費、削りすぎたくないのは生活費
物価が上がると、真っ先に「節約しなければ」と考えます。
もちろん、節約は必要です。私も固定費は定期的に見直したいと思っています。
使っていないサブスクリプション、内容に比べて高い通信費、必要以上の保険、惰性で続けているサービス。こうした支出は、一度見直せば、その後も毎月の負担を軽くできます。生活の満足度を大きく下げずにできる節約です。
一方で、私は電気代、水道代、食費まで過度に削りたくありません。
暑さや寒さを我慢しすぎること。必要な食材を減らして食事の質を落とすこと。水道代を気にして衛生や清潔を後回しにすること。そうした節約は、短期的には支出を減らしても、暮らしの余裕を少しずつ奪うように思います。
もちろん、無駄を放置してよいという意味ではありません。
冷暖房の使い方を工夫する、食品ロスを減らす、買い物の回数や量を整える。そうした見直しは、暮らしを苦しくしない節約です。
でも、「食べたいものを我慢する」「暖房をつけない」「必要な日用品を買わない」ことを家計管理の正解にしてしまうと、毎日が細くなってしまいます。
私は、そこには慣れたくありません。
投資は、今の生活を削るためのものではない
私が長期の積立投資を続ける理由も、まさにここにあります。
投資は、すぐに物価高を解決してくれるものではありません。価格が下がることもありますし、元本割れの可能性もあります。だから、生活に必要なお金まで投資に回すものではないと思います。
それでも、預金だけに頼るより、長い時間をかけて資産にも働いてもらうことは、将来の物価上昇に備える選択肢のひとつになります。
私は、長期・積立・分散・低コストを基本にしています。
毎月の家計を守り、生活防衛資金を確保したうえで、余裕資金を少しずつ積み立てる。短期間で増やすことよりも、将来も今と同じように食べ、電気を使い、必要なものを選べる余地を残すことを大切にしたいのです。
投資の目的は、資産額の数字を増やすことだけではありません。
物価が上がったときに、生活そのものを縮めずに済む選択肢を増やすこと。そのために私は投資をしています。
暮らしの豊かさまで削らない家計にしたい
物価が上がる時代には、家計管理の大切さがこれまで以上に増していくと思います。
ただ、家計簿の数字だけをきれいにすることが目的ではありません。
たまに好きなチョコレートを買うこと。暑い日や寒い日に、無理なく冷暖房を使うこと。栄養のある食事を選ぶこと。清潔で安心できる日用品を使うこと。
こうしたことは、ぜいたくではなく、日々を続けるための土台だと私は感じます。
固定費は、これからも見直します。不要な支出は減らします。そして、余裕資金の範囲で投資を続けます。
でも、食費や光熱費をただ削ることを、家計改善の中心には置きたくありません。
私が守りたいのは、物価が上がっても、暮らしの質まであきらめなくてよい家計です。家計管理とは、我慢を増やすことではなく、自分と家族の生活を守る力を少しずつ育てることではないでしょうか。
注意書き
投資判断は、本人の資産状況、収入、生活費、生活防衛資金、リスク許容度などに応じて行う必要があります。投資には元本割れの可能性があります。本文は、特定の金融商品や投資行動を勧めるものではありません。
コメント